Le réseau est passé de neuf points de vente à quatre, et le chiffre d'affaires a monté de 58 %
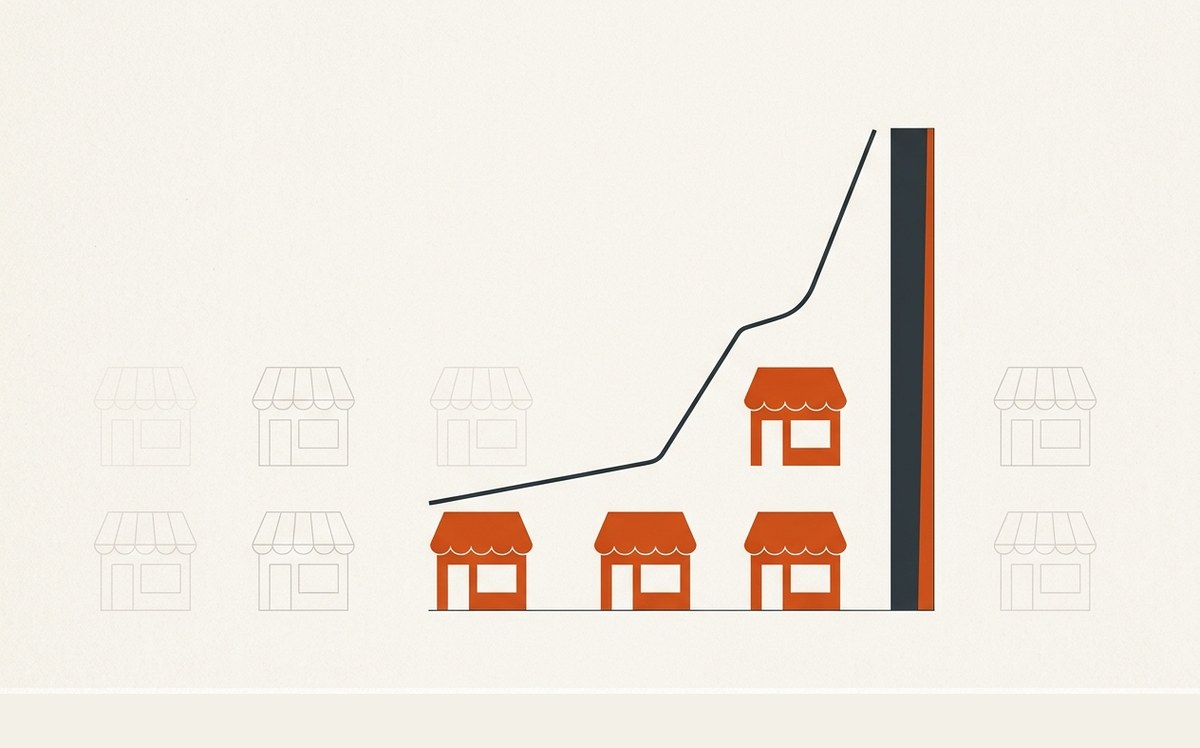
Entre 2022 et 2024, un groupe retail que j'accompagne est passé de neuf implantations à quatre. Sur la même fenêtre, son chiffre d'affaires a progressé de 58,4 % et sa marge brute est passée de 62,8 % à 66,9 %.
Ces trois faits vont ensemble, et l'ordre dans lequel ils se racontent décide de la façon dont ils sont reçus. Moins de points de vente, plus de revenu, meilleure marge. Dans cet ordre, c'est une consolidation. Dans l'autre, c'est une rétractation.
Ce qu'un réseau trop large coûte au marketing
Un point de vente qui ne tient pas ses volumes ne coûte pas seulement son loyer. Il consomme du stock qui manque ailleurs, du temps de management, une part du budget d'activation, et il occupe une place dans le discours de marque. Chaque campagne doit le mentionner. Chaque promesse doit tenir chez lui aussi.
La couverture géographique se confond facilement avec la présence de marque. Ce ne sont pas la même chose. Une marque présente dans neuf endroits où elle est moyenne est plus faible qu'une marque installée dans quatre endroits où elle est la référence.
Ce que la fermeture a libéré, en proportion
Les coûts de siège du premier semestre représentaient 55,7 % du revenu deux ans plus tôt, puis 64,6 % l'année suivante. Après consolidation, ils tombent à 22,9 %. Et ce point mérite d'être souligné : à chiffre d'affaires quasi constant sur les trois premiers semestres comparés. Le revenu n'a pas explosé, c'est la structure qui a cessé de le manger.
L'excédent brut d'exploitation du premier semestre est passé d'un montant négatif à un montant positif sur la même comparaison. L'effectif a reculé d'environ un quart et la masse salariale du siège de plus de la moitié.
La marge brute, elle, est la ligne que le marketing pilote directement, par le mix produit, le prix et la composition du panier. Elle monte de quatre points sur la période.
La nuance qui empêche de raconter n'importe quoi
Un marché du réseau recule sur la période. La cause n'est pas commerciale : la monnaie locale se dévalue et les prix n'avaient pas été réajustés. La correction a été faite en 2026.
Je cite toujours ce point avec le résultat, pour une raison simple. Un dirigeant qui entend un récit de consolidation sans une seule ombre sait qu'il manque quelque chose, et il cherchera l'ombre plutôt que d'écouter le reste.
Comment décider quoi fermer
Pas sur le chiffre d'affaires du point de vente. Un magasin peut faire du volume et détruire de la valeur. Les trois questions que je pose sont ailleurs.
Quelle est la marge de contribution du point de vente après affectation du coût de structure qu'il déclenche réellement, transport et supervision compris. Beaucoup de réseaux ne savent pas répondre, parce que les coûts de siège sont répartis au prorata du chiffre d'affaires, ce qui protège mécaniquement les mauvais emplacements.
Ce point de vente est-il choisi par le client, ou subi. Un emplacement où la clientèle vient parce qu'il n'y a rien d'autre disparaît le jour où quelque chose d'autre ouvre.
Et ce que la fermeture libère est-il réellement réaffecté, ou simplement économisé. Une consolidation qui ne réinvestit pas dans les points de vente restants n'est pas une stratégie, c'est une réduction de voilure.
L'acte marketing
La partie que les équipes marketing sous-estiment est la sortie elle-même. Fermer un point de vente sans le dire abîme la marque plus longtemps que la fermeture. Les clients de cet emplacement doivent être récupérés vers un autre, nominativement quand la base le permet, avec une raison de faire le déplacement.
Et le message extérieur doit porter la concentration, pas l'excuse. Une marque qui se resserre sur ses quatre meilleurs emplacements peut le dire. Une marque qui explique qu'elle ferme pour des raisons indépendantes de sa volonté a déjà perdu le contrôle du récit.
Pour aller plus loin : la méthode, et l'étude de cas le canal digital jugé sur trois marchés.
Votre réseau est-il trop large pour votre marque ? Demander un audit de croissance